
Menyusun Skripsi Akuntansi Syariah merupakan sebuah perjalanan akademik yang sangat mulia sekaligus menantang bagi setiap mahasiswa tingkat akhir di program studi akuntansi Islam. Bidang ini memiliki keunikan yang luar biasa karena tidak hanya mengukur nilai-nilai material dan profitabilitas finansial semata, melainkan juga mengintegrasikan prinsip-prinsip etika, keadilan sosial, dan kepatuhan terhadap prinsip syariah (shariah compliance). Ketika mahasiswa mampu memahami esensi dasar dari integrasi ilmu ini sejak awal, rasa bimbang dalam menentukan arah riset akan langsung berubah menjadi sebuah motivasi yang besar untuk melahirkan karya ilmiah yang berdampak luas.
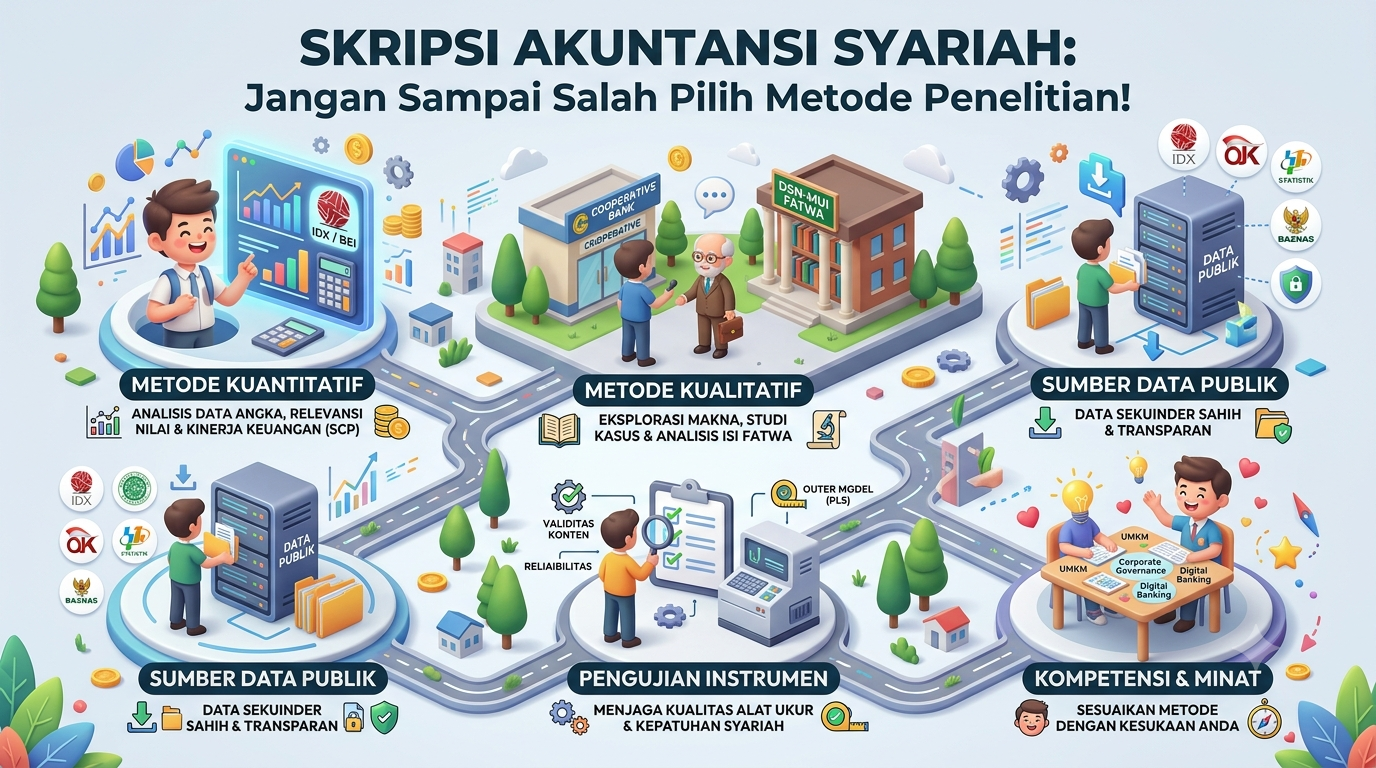
Perkembangan ekosistem ekonomi Islam global yang tumbuh subur saat ini, mulai dari sektor perbankan syariah, pasar modal syariah, hingga lembaga filantropi Islam seperti Zakat, Infak, Sedekah, dan Wakaf (ZISWAF), menyediakan ladang ide yang sangat kaya untuk dieksplorasi. Keberhasilan industri ini membutuhkan dukungan riset yang kuat agar praktik akuntansinya semakin transparan dan tepercaya. Oleh karena itu, langkah paling krusial yang menentukan kesuksesan tugas akhir Anda terletak pada ketepatan menentukan metodologi, karena dalam pengerjaan Skripsi Akuntansi Syariah, ketepatan instrumen analisis adalah kunci utama agar hasil penelitian dinilai valid dan diakui keandalannya.
Artikel ini hadir sebagai panduan komprehensif dan solutif untuk memastikan bahwa draf proposal Skripsi Akuntansi Syariah yang Anda susun memiliki landasan metodologis yang kokoh, adaptif, dan mudah disetujui oleh dewan penguji maupun dosen pembimbing. Melalui pembahasan mendalam mengenai karakteristik ragam metode kuantitatif dan kualitatif, pemanfaatan sumber data publik yang sahih, hingga strategi menyelaraskan topik dengan kompetensi diri, Anda akan dituntun langkah demi langkah. Mari kita bedah lima pembahasan utama yang wajib Anda ketahui agar proses penulisan skripsi Anda berjalan dengan sangat lancar dan penuh prestasi.
Memahami Karakteristik Metode Kuantitatif dalam Riset Akuntansi Syariah
Penerapan metode penelitian kuantitatif dalam Skripsi Akuntansi Syariah menawarkan akurasi data yang sangat tinggi dan hasil yang terukur secara objektif. Pendekatan ini sangat cocok bagi mahasiswa yang ingin menguji hubungan sebab-akibat antar-variabel keuangan berdasarkan teori-teori akuntansi dan ekonomi Islam yang mapan. Dengan menggunakan data angka yang terstruktur, mahasiswa dapat memberikan pembuktian empiris mengenai bagaimana implementasi nilai-nilai syariah berdampak positif terhadap kinerja dan stabilitas keuangan lembaga bisnis islami.
Salah satu fokus kuantitatif yang sangat diminati dalam Skripsi Akuntansi Syariah kontemporer adalah analisis relevansi nilai dari pengungkapan Islamic Corporate Social Responsibility (ICSR). Melalui data laporan tahunan, mahasiswa dapat mengukur sejauh mana komitmen sosial perusahaan yang berlandaskan prinsip maqasid syariah mampu meningkatkan kepercayaan investor dan nilai pasar perusahaan. Keunggulan dari riset kuantitatif ini adalah ketersediaan model analisis statistik yang jelas, sehingga memudahkan mahasiswa dalam melakukan olah data menggunakan perangkat lunak modern.
Selain isu tanggung jawab sosial, analisis kinerja keuangan perbankan syariah menggunakan metode Sharia Conformity and Profitability (SCP) juga menjadi tema yang sangat berbobot. Metode kuantitatif ini memungkinkan Anda menguji secara simultan tingkat kepatuhan syariah (seperti rasio pendapatan halal dan pembiayaan mudharabah) bersamaan dengan rasio profitabilitas konvensional (seperti Return on Assets). Pendekatan dua dimensi yang terukur ini selalu mendapatkan respons yang sangat positif dari dosen pembimbing karena menyajikan kesimpulan yang komprehensif dan seimbang.
Metode kuantitatif juga sangat andal ketika diterapkan pada penelitian pasar modal syariah, misalnya untuk menguji reaksi pasar terhadap pengumuman saham yang masuk dalam Daftar Efek Syariah (DES). Dengan menggunakan analisis studi peristiwa (event study), mahasiswa dapat menghitung abnormal return secara matematis untuk membuktikan daya tarik instrumen keuangan islami di mata para pelaku pasar modal. Struktur pengujian yang ketat dan sistematis ini meminimalkan subjektivitas peneliti, sehingga draf skripsi Anda memiliki derajat kredibilitas yang sangat tinggi.
Dengan memahami karakteristik kuantitatif ini, Anda dapat merancang desain penelitian yang terarah sejak awal semester akhir. Ketepatan memilih variabel dan sampel pada metode kuantitatif memberikan kepastian estimasi waktu pengerjaan Skripsi Akuntansi Syariah Anda, sehingga risiko keterlambatan akibat bias data dapat dihindari secara optimal. Proses bimbingan pun akan berjalan sangat produktif karena argumen yang Anda bangun selalu didukung oleh fakta-fakta angka yang valid dan tidak terbantahkan.
Baca juga: Daftar Jurnal SINTA 1-6 Bidang Hukum
Eksplorasi Kedalaman Makna Melalui Metode Kualitatif dan Pendekatan Istinbath
Bagi mahasiswa yang memiliki ketertarikan mendalam pada aspek filosofis, etika, dan interpretasi regulasi, metode kualitatif merupakan instrumen terbaik untuk menghasilkan Skripsi Akuntansi Syariah yang kaya akan wawasan teoretis. Metode kualitatif tidak berfokus pada seberapa banyak data, melainkan pada seberapa dalam peneliti mampu mengungkap makna di balik sebuah fenomena praktik akuntansi. Pendekatan ini memungkinkan mahasiswa untuk mengevaluasi keselarasan operasional lembaga keuangan dengan substansi nilai-nilai keadilan dan kejujuran yang diajarkan dalam Islam.
Salah satu pendekatan kualitatif yang sangat prestisius dalam ranah Skripsi Akuntansi Syariah adalah metode studi kasus mendalam (interpretive case study). Anda dapat menggunakan metode ini untuk mengeksplorasi bagaimana budaya kerja islami dan internalisasi nilai-nilai amanah memengaruhi akuntabilitas pelaporan keuangan di lembaga amil zakat. Melalui wawancara mendalam dengan para praktisi dan observasi langsung, mahasiswa dapat merumuskan konsep tata kelola yang menyentuh sisi spiritual, sebuah dimensi yang tidak bisa dijangkau oleh angka statistik semata.
Selain studi kasus, pendekatan istinbath hukum atau analisis isi (content analysis) terhadap fatwa-fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) juga menawarkan kebaruan ilmiah yang luar biasa. Mahasiswa dapat mengkaji secara kualitatif bagaimana sebuah fatwa produk keuangan baru ditransformasikan ke dalam Standar Akuntansi Keuangan Syariah (SAKS) yang dirilis oleh Ikatan Akuntan Indonesia (IAI). Penelitian ini menunjukkan tingkat literasi regulasi yang sangat tinggi dari mahasiswa bersangkutan dan memberikan kontribusi teoritis yang sangat berharga bagi perkembangan standar akuntansi.
Metode kualitatif sosiologis seperti etnografi akuntansi juga mulai berkembang secara positif sebagai alternatif yang menyegarkan dalam riset akuntansi Islam. Pendekatan ini sangat tepat digunakan untuk meneliti praktik akuntansi tradisional pada komunitas masyarakat tertentu, misalnya sistem bagi hasil pertanian atau perdagangan pasar syariah lokal yang berbasis kearifan lokal. Hasil akhir dari skripsi kualitatif ini biasanya berupa narasi yang sangat kaya, inspiratif, dan mampu memberikan pemahaman baru mengenai harmoni antara agama, budaya, dan praktik pencatatan keuangan.
Memilih metode kualitatif menuntut mahasiswa untuk menjadi instrumen utama penelitian yang cerdas, peka, dan berwawasan luas. Keindahan dari metode ini dalam Skripsi Akuntansi Syariah adalah kemampuannya untuk menghasilkan rekomendasi manajerial yang humanis, etis, dan komprehensif. Dosen penguji sangat menghargai skripsi kualitatif yang ditulis secara tekun karena mencerminkan kemampuan analisis kritis mahasiswa yang matang dalam menjembatani teks-teks syariah dengan realitas empiris di dunia bisnis modern.
Strategi Pengumpulan Data yang Sahih dari Sumber Publik Terpercaya
Keberhasilan implementasi metode penelitian yang dipilih—baik kuantitatif maupun kualitatif—sangat bergantung pada keandalan sumber data yang digunakan. Dalam penyusunan Skripsi Akuntansi Syariah, mahasiswa dimudahkan oleh melimpahnya akses data sekunder yang sahih, transparan, dan disediakan secara resmi oleh lembaga Otoritas Jasa Keuangan (OJK) serta Bursa Efek Indonesia (BEI).
Berikut adalah poin-poin sumber data publik tepercaya yang dapat Anda optimalkan untuk kelancaran riset:
- Situs Resmi Otoritas Jasa Keuangan (OJK): Menyediakan laporan perkembangan keuangan syariah nasional dan statistik perbankan syariah yang sangat lengkap untuk diunduh secara gratis sebagai basis data time-series.
- Indeks Saham Syariah di Bursa Efek Indonesia (BEI): Menyediakan data laporan keuangan tahunan auditan dari perusahaan-perusahaan yang terdaftar dalam Jakarta Islamic Index (JII) dan Indeks Saham Syariah Indonesia (ISSI).
- Situs Resmi Lembaga Amil Zakat Nasional (BAZNAS): Menyediakan laporan keberlanjutan dan transparansi penyaluran dana ZISWAF yang sangat berguna untuk menguji tingkat akuntabilitas organisasi nonprofit Islam.
- Platform Jurnal Ilmiah Bereputasi (Sinta dan Scopus): Menjadi sumber utama untuk mendapatkan artikel penelitian terdahulu yang valid guna membangun research gap yang kokoh pada latar belakang skripsi Anda.
Pemanfaatan data publik yang transparan ini memastikan bahwa metodologi penelitian pada Skripsi Akuntansi Syariah Anda berjalan di atas koridor ilmiah yang objektif. Karena data keuangan tersebut telah diaudit oleh Akuntan Publik dan diawasi oleh Dewan Pengawas Syariah (DPS), akurasi model penelitian Anda akan diakui sepenuhnya oleh dewan penguji saat ujian komprehensif nanti.

Pentingnya Pengujian Validitas Instrumen dan Kepatuhan Syariah
Saat merumuskan metodologi untuk Skripsi Akuntansi Syariah, akurasi alat ukur variabel harus menjadi perhatian utama peneliti. Jika penelitian Anda menggunakan data primer melalui kuesioner, maka pengujian validitas dan reliabilitas instrumen adalah prosedur wajib yang menjamin bahwa persepsi responden diukur secara konsisten dan bebas dari bias.
Beberapa langkah penting untuk menjaga kualitas pengujian metodologi dalam skripsi perpajakan dan akuntansi syariah meliputi:
- Uji Validitas Isi dengan Expert Judgment: Melakukan konsultasi draf kuesioner dengan akademisi atau anggota Dewan Pengawas Syariah untuk memastikan setiap butir pertanyaan selaras dengan prinsip fikih muamalah.
- Penerapan Skala Likert Islami: Menggunakan modifikasi skala pengukuran yang mengakomodasi kecenderungan perilaku etis responden berdasarkan nilai-nilai kejujuran dan tanggung jawab spiritual.
- Analisis Outer Model pada SmartPLS: Menggunakan pengujian Convergent Validity dan Composite Reliability untuk memastikan indikator-indikator kuantitatif pembentuk variabel laten terbukti valid secara statistik.
- Uji Sensitivitas Kepatuhan Syariah: Menyaring sampel penelitian secara ketat untuk mengeliminasi entitas yang memiliki pendapatan non-halal di atas ambang batas toleransi regulasi.
Melalui penerapan pengujian yang ketat ini, hasil analisis Skripsi Akuntansi Syariah Anda akan terhindar dari keraguan metodologis. Anda berhasil membuktikan kepada dewan penguji bahwa kesimpulan positif yang Anda hasilkan didasarkan pada instrumen riset yang tangguh, presisi, dan sepenuhnya akuntabel secara ilmiah maupun syariah.
Menyelaraskan Metodologi dengan Kompetensi Akademik dan Minat Pribadi
Poin terakhir yang menjadi penentu utama kelancaran maraton penulisan tugas akhir Anda adalah keselarasan antara metode penelitian yang dipilih dengan kompetensi akademis serta minat pribadi Anda. Proses menyusun skripsi akan terasa sebagai aktivitas yang sangat menyenangkan dan penuh rasa ingin tahu jika Anda meneliti topik yang benar-benar Anda kuasai. Jika Anda menyukai analisis statistik dan hitungan matematis, pilihlah metode kuantitatif; sebaliknya, jika Anda menyukai analisis teks, wawancara mendalam, dan diskusi teologis, pilihlah metode kualitatif.
Keselarasan ini secara otomatis akan memancarkan energi positif dan rasa percaya diri yang tinggi saat Anda mempresentasikan draf proposal di depan dosen pembimbing. Anda akan mampu mempertahankan argumen metodologis dengan sangat lancar dan artikulatif karena Anda memahami fungsi dari setiap rumus statistik atau setiap teknik analisis transkrip wawancara yang Anda cantumkan di bab tiga. Rasa cinta terhadap topik Skripsi Akuntansi Syariah pilihan Anda ini adalah modal terbesar untuk menyelesaikan studi tepat waktu dengan predikat kelulusan yang sangat memuaskan.
Oleh karena itu, jadikan momen pemilihan metode penelitian ini sebagai ruang untuk mengeksplorasi potensi terbaik diri Anda sebagai calon sarjana akuntansi. Padukan keindahan nilai-nilai syariah dengan ketangguhan metode ilmiah modern untuk melahirkan sebuah karya tulis ilmiah yang bermutu tinggi. Dengan niat yang ikhlas, persiapan metodologi yang matang, dan kedisiplinan yang konsisten, kesuksesan akademis dan karier profesional yang berkah di masa depan telah terbuka lebar untuk Anda songsong.
Baca juga: Bimbingan Proposal Skripsi Terstruktur
Kesimpulan
Menetapkan desain dan metode penelitian untuk Skripsi Akuntansi Syariah sejatinyanya adalah sebuah proses yang sangat sistematis dan menyenangkan jika Anda telah memahami karakteristik setiap pendekatan sejak awal. Baik metode kuantitatif yang mengandalkan keandalan analisis statistik data publik BEI, maupun metode kualitatif yang mengedepankan kedalaman makna tata kelola kepatuhan syariah, keduanya memiliki kontribusi positif yang setara dalam memajukan literasi ekonomi Islam. Langkah utama untuk menghindari kesalahan dalam memilih metode adalah dengan menyelaraskan instrumen penelitian tersebut dengan ketersediaan data empiris serta minat akademik Anda pribadi. Persiapkan draf proposal Anda dengan penuh optimisme, terapkan seluruh panduan positif ini secara konsisten, dan mulailah melangkah dengan penuh percaya diri untuk menghasilkan karya Skripsi Akuntansi Sektor Publik yang Relevan dengan Isu Terkini dan akuntansi syariah terbaik demi masa depan dunia profesional yang gemilang.
Skripsi akuntansi akan lebih mudah disusun jika kamu memahami konsep, metode penelitian, dan analisis data dengan baik. Kuncinya adalah ketelitian, ketepatan, dan konsistensi. Butuh bantuan? Hubungi Admin Klik Wisuda.